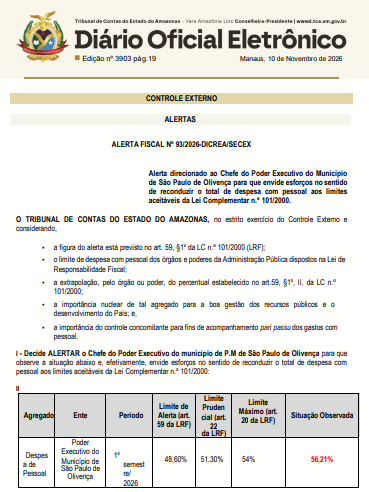
Manaus (AM) – O Tribunal de Contas do Estado do Amazonas (TCE-AM) emitiu dois alertas fiscais à Prefeitura de São Paulo de Olivença por excesso de gastos com servidores públicos e falhas no cumprimento de obrigações orçamentárias e educacionais. Publicadas no Diário Oficial do órgão nesta terça-feira, 10, as notificações apontam que a administração municipal comprometeu 56,21% da receita com o pagamento de pessoal, acima do limite de 54% permitido pela legislação.
Os documentos são resultado do acompanhamento das contas municipais realizado pelo Tribunal. Além do excesso na folha de pagamento, a fiscalização identificou problemas na comprovação dos investimentos mínimos em educação, no pagamento dos profissionais do magistério e na destinação de recursos federais para creches e pré-escolas.
O primeiro documento, Alerta Fiscal nº 93/2026, analisou os gastos do Poder Executivo municipal durante o primeiro semestre de 2026. O percentual de 56,21% da receita destinado ao funcionalismo ultrapassou em 2,21 pontos percentuais o teto de 54% estabelecido para as despesas com pessoal.
A situação também superou os outros dois parâmetros utilizados pela legislação para acompanhar os gastos públicos. O limite de alerta é de 48,60% da receita, enquanto o chamado limite prudencial é de 51,30%, patamar a partir do qual passam a valer restrições para novas despesas com servidores.
O excesso exige que a administração adote medidas para reduzir os gastos e voltar ao limite permitido. Entre as providências previstas na Constituição estão o corte de pelo menos 20% das despesas com cargos comissionados e funções de confiança, além da possibilidade de exoneração de servidores não estáveis e, em último caso, de servidores estáveis, conforme as condições legais.
A legislação também restringe a concessão de aumentos salariais, a criação de cargos, novas contratações e o pagamento de horas extras, com exceções previstas em lei. A falta de adoção das medidas para corrigir o excesso, nos prazos legais, pode resultar em multa pessoal ao responsável pelas despesas, de até 30% dos vencimentos anuais.
Falhas na educação e nos gastos públicos
O segundo documento, Alerta Fiscal nº 95/2026, examinou a execução do orçamento municipal no segundo bimestre de 2026 e apontou outras cinco situações que precisam de atenção da administração. Uma delas foi a falta de publicação, até 30 de maio, do relatório que apresenta as receitas e despesas da prefeitura e permite acompanhar a execução do orçamento.
O Tribunal também registrou que o município não comprovou a aplicação do mínimo de 25% das receitas de impostos na educação. Outra pendência foi a falta de comprovação de que pelo menos 70% dos recursos do Fundo de Manutenção e Desenvolvimento da Educação Básica (Fundeb) foram destinados ao pagamento dos profissionais da educação básica em efetivo exercício.
Na educação infantil, o alerta apontou que São Paulo de Olivença deixou de cumprir em 28,87% a obrigação de destinar recursos da complementação federal do Fundeb, conhecida como VAAT, para creches e pré-escolas. O percentual se refere à insuficiência registrada no cumprimento dessa obrigação, conforme o documento do Tribunal.
Outra ocorrência foi a arrecadação de 0% da contribuição para o custeio da iluminação pública, conhecida como COSIP. O tributo é de competência municipal e serve para financiar despesas relacionadas à iluminação das ruas e dos espaços públicos.
Apesar das pendências, o levantamento também registrou itens em situação regular. A prefeitura encaminhou o relatório orçamentário ao TCE-AM dentro do prazo estabelecido pelo Tribunal, cumpriu a meta de arrecadação do bimestre e atingiu o percentual mínimo de 15% de aplicação de recursos na saúde.
Também foram considerados regulares os gastos do Fundeb/VAAT com despesas de capital e a apresentação dos dados sobre a relação entre receitas e despesas correntes. Os dois alertas foram produzidos pela Diretoria de Controle Externo de Arrecadação, Subvenção e Renúncias de Receitas, vinculada à Secretaria-Geral de Controle Externo do TCE-AM. A fiscalização utilizou informações contábeis encaminhadas pela própria prefeitura ao sistema eletrônico do Tribunal.
As notificações alertam a administração municipal para a necessidade de corrigir as irregularidades apontadas. O descumprimento das obrigações pode sujeitar o responsável a multas previstas na legislação e nas normas internas do TCE-AM.